 おかねちゃんお金の話。06
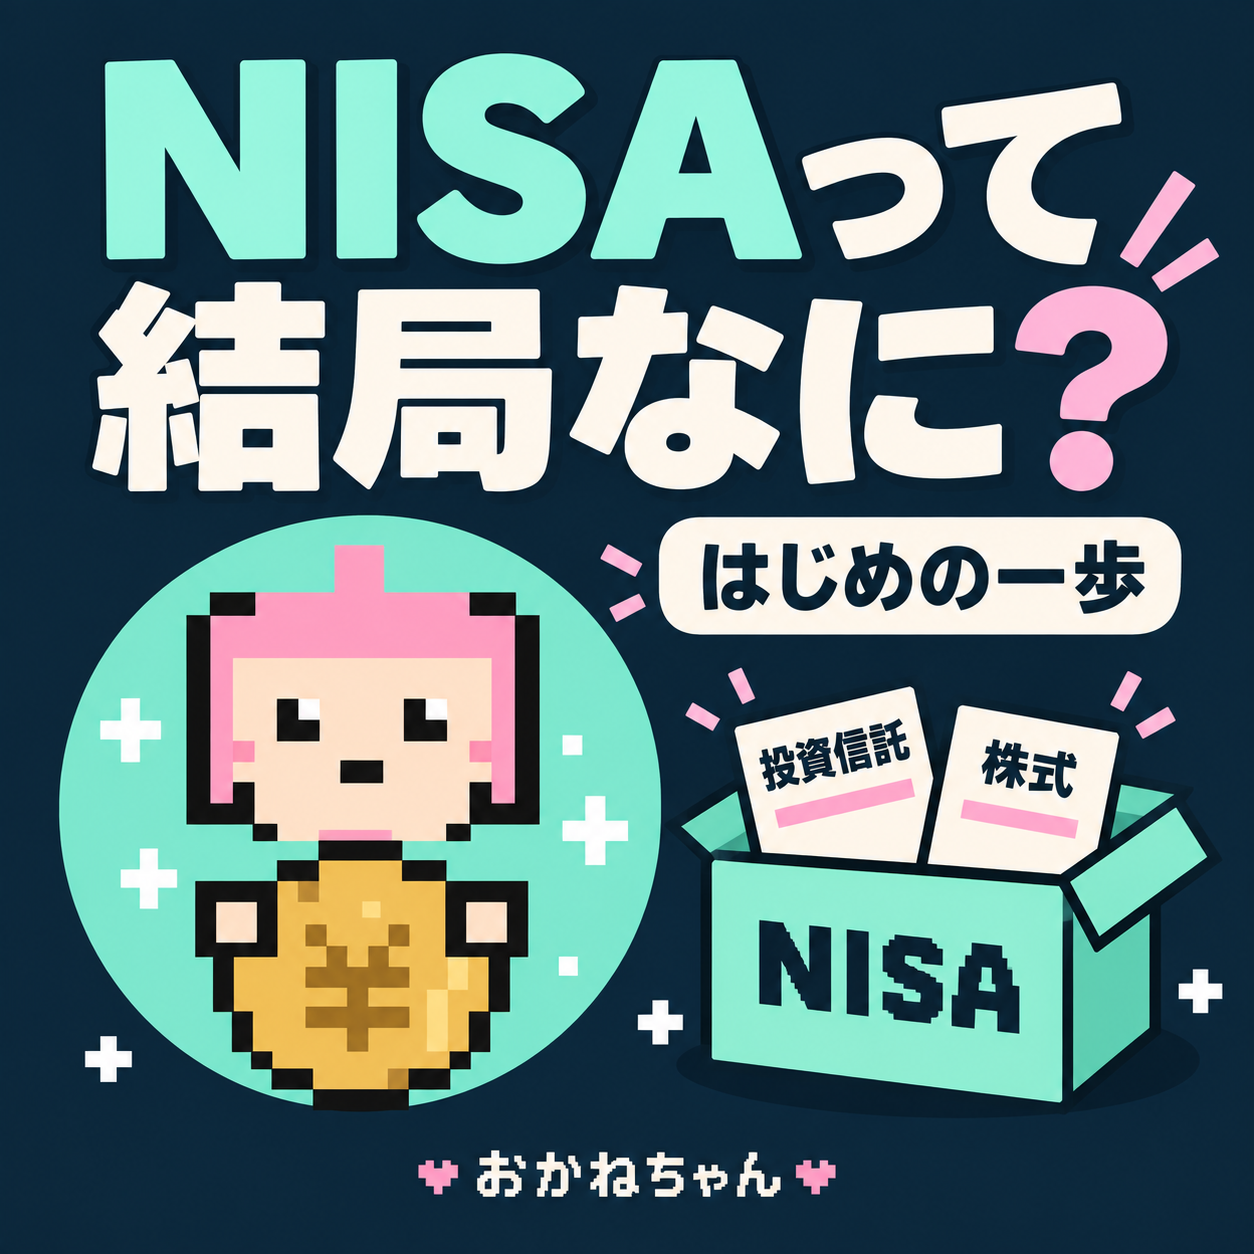
NISAって、
結局なに?
おかねちゃんと、
はじめの一歩。
何がうれしい? 何に気をつける?
まずは、ひとつずつ見てみよう。
名前は知ってる。そこからで大丈夫。
おかねちゃんの声で聴く
家事の合間や、ひと息つく時間に。
今日のお話を、耳からも一緒に。
※耳で伝わるよう本文を一部整えています。図・クイズは本文でお楽しみください。音声を開く ↗
「NISA、やった方がいいよ。」
そう聞くけど、何をすること?
銀行の口座みたいなもの? 株の名前? 毎月、お金を入れたら増えるの?
聞き慣れない言葉が並ぶと、そこで止まってしまうよね。今日は、商品を選ぶ前の「仕組み」を見ていきます。
NISAは、
投資に使える制度のこと。
NISA(ニーサ)は、決められた条件のもとで、投資で得た利益に日本の税金がかからなくなる制度です。
イメージするなら、投資の商品を入れる「専用の箱」。箱がNISAで、中に入れる商品が投資信託や株式です。
さまざまな資産で運用する商品
発行するもの
※「箱」は制度を理解するためのたとえです。NISAには投資できる金額の上限や対象商品の条件があり、すべての商品を買えるわけではありません。制度の詳細(金融庁)
たとえば、お弁当箱を用意しても、中身はまだ決まっていないよね。NISAも、口座を開くだけで、投資先が自動で決まったり、お金が増えたりするわけではありません。
「NISAを始めたい」と思ったら、次に考えるのは、その中で何を選ぶか。制度と商品を分けると、話が少し整理しやすくなります。
「つみたて」と「成長」って聞くけど?
2つの投資枠を、少しだけ
NISAには「つみたて投資枠」と「成長投資枠」があります。対象商品や買い方の条件が異なり、併用もできます。
つみたて投資枠は一定の条件を満たす投資信託などが対象。成長投資枠では、対象となる上場株式や投資信託なども選べます。「成長」という名前が、利益の保証を意味するわけではないよ。
今日は2つの枠がある、と知るだけで十分。具体的な上限や対象は金融庁の制度説明で確認できます。
利益が出たとき、
税金の違いがある。
たとえば、10万円で買った国内上場株式を、11万円で売れたとします。買った額との差、1万円が利益です。
通常、このような売却益には約20%の税金がかかります。NISAの対象として買った場合、その売却益には税金がかかりません。
税金を引くと約8,000円手元に残る利益
税金がかからず10,000円手元に残る利益
※売却益が出た場合の仮の例で、増えることを約束するものではありません。通常の税率は20.315%。図ではわかりやすく約20%で計算しています。売買手数料や他の損益との通算などは考慮していません。表示額は元本を含まない「利益」です。税率の出典:国税庁
ただし、「非課税」は、利益が必ず生まれるという意味ではありません。ここも一緒に覚えておこう。
NISAでも、
お金が減ることはある。
箱の中の商品には、値動きがあります。たとえば10万円で買った商品が9万円になれば、NISAで持っていても、その時点で価値は1万円下がっています。
そこで売れば、その損失が確定します。持ち続けても、必ず元の値段に戻るとは限りません。
※値動きは説明用の仮の例で、将来の予測ではありません。手数料は考慮していません。投資の基本とリスク(金融庁)
利益にかかる税金。
値動きや利回りは、
選んだ商品によって違う。
「NISAなら毎年5%増える」という決まりもありません。将来の計算で5%という数字を見ることがあっても、それは置いた条件のひとつ。毎年その通りになる約束ではないよ。
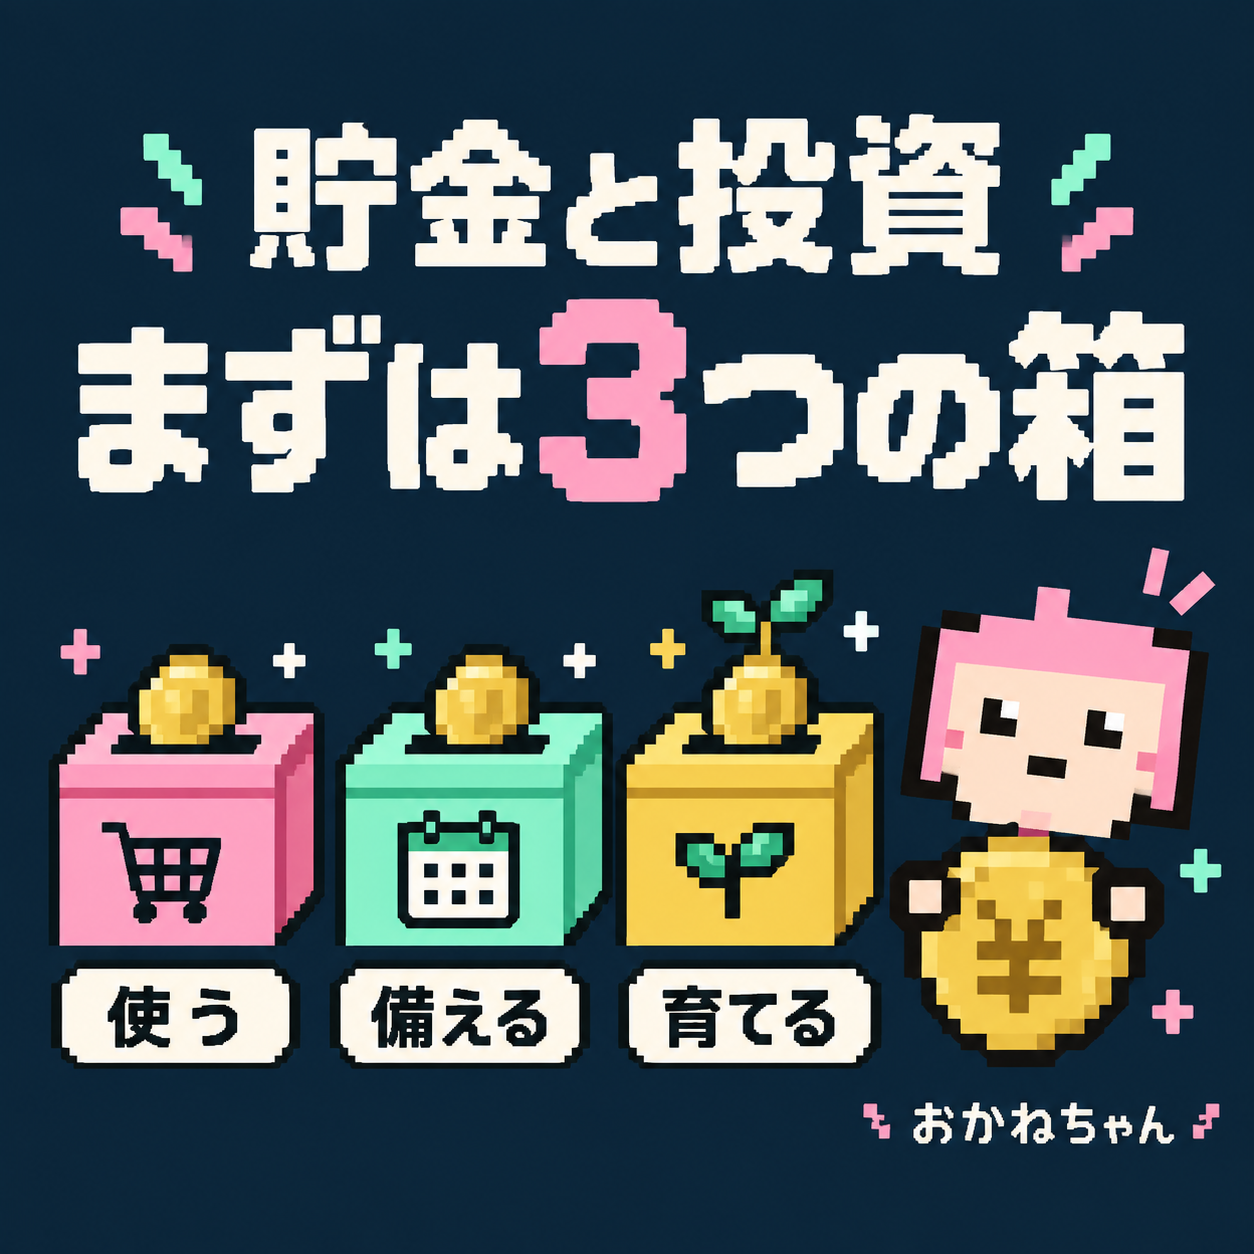
だから、前回のお金の分け方がつながります。近いうちの支払いと、急な出費への備えを確保して、その先のお金で、投資に回す額を考える。
制度のメリットを知ることと、自分に合う使い方を考えること。その両方が大切です。
知っておきたい、もうひとつ
損が出たときの扱い
NISAで生じた損失は、課税口座の利益と相殺する「損益通算」や、翌年以降へ損失を持ち越す「繰越控除」ができません。
非課税というメリットだけでなく、こうした違いもあります。日本証券業協会のNISA FAQ
今日は、商品を決めなくていい。
「制度と中身は別」とわかれば、一歩前進。
この疑問、
どう考える?
気になるカードをタップしてみてね。
NISAは投資に使う制度。対象商品の中から何を買うかを選び、購入して初めて、その商品の値動きと付き合うことになります。
今日の「わかった」をチェック
※このページで選んだ内容やチェックは、送信・保存されません。
次に気になるのは、こんなこと。
「子どもの教育費も、NISAで準備していいの?」
使う時期が決まっているお金をどう考えるか。次の記事で、一緒に整理してみよう →
参考にした資料
2026年9月21日確認。制度・税の説明はこの時点の公表情報に基づきます。
- 金融庁「NISAを知る」:制度・対象商品・2つの投資枠。
- 金融庁「資産形成の基本」:商品とリスク・お金の目的。
- 国税庁「株式等を譲渡したときの課税」:通常の売却益に対する税率。
- 日本証券業協会「NISAのよくある質問」:NISAで損失が出た場合の扱い。
図解・会話・金額の例は、本ブログ独自の構成です。特定の商品を勧める記事ではありません。
コメント